Drex em 2026: proteja-se já
O Banco Central do Brasil prepara a chegada do Drex — a versão digital do real — com lançamento previsto para 2026, em um formato inicial mais restrito e orientado à infraestrutura do sistema financeiro. Na prática, a primeira fase não colocará “uma nova moeda” diretamente no bolso do cidadão, mas sim uma camada tecnológica para tornar mais eficiente o uso de garantias em operações de crédito, reduzindo riscos e custos para bancos e, por consequência, para consumidores.
A ambição original de uma rede baseada em blockchain e tokenização ampla foi adiada para um horizonte posterior, quando a maturidade tecnológica e os requisitos de privacidade estiverem plenamente atendidos.
O que muda na largada
Na estreia, o Drex funcionará nos bastidores: a prioridade é integrar e reconciliar informações sobre garantias (como quando um mesmo ativo é usado em operações diferentes em instituições distintas). Isso tende a acelerar concessões de crédito, dar transparência à cadeia de garantias e diminuir fraudes. Para o usuário final, a experiência cotidiana permanece essencialmente a mesma: operações seguirão ocorrendo por meio dos aplicativos de bancos e instituições de pagamento com as quais ele já se relaciona.
Importante: o Drex não substitui o dinheiro em espécie, nem cria um “superpoder” de vigilância estatal sobre a vida financeira. O projeto é desenvolvido sob as regras do sigilo bancário e da legislação de proteção de dados, e o acesso do público se dará por intermédio das instituições financeiras autorizadas, que continuarão responsáveis pela relação com o cliente, autenticação, segurança e suporte.
Quem ganha, quem precisa se adaptar
- Mercado de crédito: a liquidação mais rápida e a validação automática de gravames reduzem assimetria de informações. Em teoria, isso puxa o custo do crédito para baixo e encurta prazos de análise.
- Cidadãos e empresas: o benefício aparece de forma indireta, em juros potencialmente menores e menos burocracia na contratação de crédito e na transferência de bens.
- Fintechs, registradoras, cartórios: precisarão adaptar integrações e governança técnica para participar dos fluxos padronizados do novo ambiente.
- Ecossistema cripto: o recuo temporário de blockchain/DLT na fase inicial reduz experimentos públicos de tokenização, mas mantém a discussão viva para fases posteriores.
Riscos reais e mitos comuns
- Golpes usando o nome “Drex”: golpistas já exploram o tema para prometer “cadastros” antecipados, “juros especiais”, “airdrops” ou “carteiras oficiais”. Não existe taxa para “habilitar Drex”, nem cadastro por link enviado via mensagem.
- Confusão com criptomoedas: Drex não é cripto privado nem investimento com promessa de rendimento; é moeda soberana em formato digital, distribuída ao público por intermediários financeiros.
- “Dinheiro programável para controlar gastos”: o uso de contratos inteligentes visa automatizar condições de negócios (ex.: transferência simultânea de pagamento e propriedade de um bem), não impor padrões de consumo ao cidadão.
- Privacidade: os testes do piloto priorizam mecanismos que conciliem programabilidade com sigilo. A liberação de funcionalidades ao público dependerá do cumprimento dessas salvaguardas.
Como se proteger desde já
- Desconfie de “cadastros Drex” - Nunca pague taxas, nem clique em links de “liberação do Drex”. O órgão emissor não envia mensagens diretas oferecendo acesso antecipado.
- Use apenas o app da sua instituição - Quando o Drex chegar ao varejo, o acesso ocorrerá pelo aplicativo do seu banco, cooperativa ou instituição autorizada. Atualize o app oficialmente nas lojas Apple/Google, ative biometria e autenticação em dois fatores.
- Cheque a titularidade e o canal - Qualquer comunicação sobre novas funções deve partir de canais oficiais da sua instituição (aplicativo, internet banking, notificações autenticadas). Mensagens em redes sociais, grupos ou e-mail genérico são suspeitas.
- Não envie dados sensíveis por mensagens - Senhas, tokens, códigos de SMS e QR Codes nunca são solicitados por suporte “proativo”. Se receber uma ligação, desligue e retorne pelo número do cartão/app.
- Conheça seus direitos de dados - Você pode solicitar informações sobre tratamento de dados pessoais, finalidade, retenção e compartilhamento. Exija política de privacidade clara e opção de controle de consentimentos.
- Para empresas: prepare a governança - Revise processos de onboarding e KYC, políticas de privacidade, logs de auditoria, segregação de funções e planos de contingência. Em contratos automatizados, defina regras de exceção, trilhas de auditoria e mecanismos de reversão.
- Educação digital e cultura de segurança - Treine equipes e familiares para reconhecer engenharia social. Priorize dispositivos atualizados, antivírus confiável, senhas fortes e cofres de senhas.
Boas perguntas para fazer ao seu banco
- “Quais dados meus serão tratados quando eu usar funcionalidades ligadas ao Drex? Por quanto tempo?”
- “Que garantias técnicas e contratuais existem para evitar vazamentos e acessos indevidos?”
- “Que proteções terei em operações automatizadas por contratos inteligentes (condições, cancelamentos, disputa)?”
- “Quais são os canais oficiais para reportar fraudes ou contestar transações?”
O que observar em 2026
- Cronograma e escopo: a primeira entrega será voltada a processos internos do sistema financeiro; o uso direto pelo público deve ser progressivo.
- Privacidade e auditoria: a forma como cada instituição implementa controles, logs e governança será decisiva para a confiança do usuário.
- Integrações com mercados: crédito, registradoras e cartórios tendem a ser os primeiros a colher ganhos de eficiência.
- Evolução tecnológica: o retorno de blockchain/tokenização depende da maturidade dos mecanismos de privacidade e escalabilidade no piloto.
Tensão Irã, Lula e inflação
Imóveis: ainda vale investir?
Crise global de combustíveis
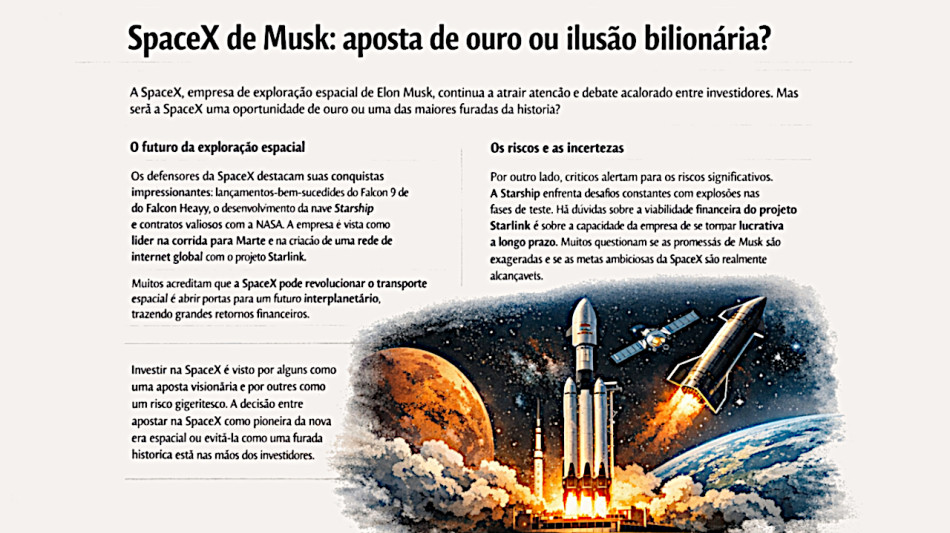
SpaceX: Aposta ou armadilha?
Gigantes atrás da Nvidia
Bolsas sob Ameaça
Saylor e a venda de Bitcoin
Mercados caem e IA desafia
A China ganha terreno
Dívida, poder e juros
O fisco mostrou demais