Banco Master liquidado: FGC?
Em 18 de novembro de 2025, o Banco Central decretou a liquidação extrajudicial do Banco Master S.A. e de outras três empresas do conglomerado, encerrando as atividades do grupo e retirando‑o do Sistema Financeiro Nacional. A decisão foi tomada em caráter emergencial diante de uma crise de liquidez, de um deterioramento acentuado das finanças e de infrações graves às normas do sistema financeiro. O órgão regulador nomeou um liquidante para administrar a instituição, atender credores e vender ativos, afastando a diretoria e assumindo integralmente a gestão.
A liquidação marca o fim de uma trajetória meteórica. Fundado por Daniel Vorcaro, o banco havia crescido com uma estratégia agressiva de captação via Certificados de Depósito Bancário (CDBs) e outros produtos de renda fixa ofertados em plataformas digitais, pagando taxas bem acima do mercado. Esse crescimento acelerado gerou exposição elevada, resultando em pressões de liquidez que acabaram por se transformar em insolvência. Em 2024, investigações apontaram a fabricação de carteiras de crédito sem lastro que teriam sido vendidas ao Banco de Brasília, o que levou a uma operação conjunta do Ministério Público Federal e da Polícia Federal chamada de Compliance Zero.
Prisão do controlador
Na noite de 17 de novembro, Daniel Vorcaro foi preso pela Polícia Federal no Aeroporto de Guarulhos quando embarcava para Dubai. A prisão ocorreu no âmbito da operação que apura a emissão de carteiras de crédito fraudulentas, estimadas em cerca de R$ 12 bilhões, que teriam sido negociadas com outra instituição financeira. Além da prisão, houve busca e apreensão de bens ligados ao banco e de seu controlador. A defesa do empresário nega a existência de fraude, afirma que os títulos foram devidamente registrados e sustenta que a liquidação do banco foi precipitada. De acordo com os advogados, Vorcaro viajava para negociar a venda da instituição a um consórcio de investidores estrangeiros, operação que havia sido anunciada no dia anterior e envolveria uma capitalização de R$ 3 bilhões.
Independentemente da discussão judicial, a prisão do controlador e a intervenção marcaram o fim da tentativa de venda e reforçaram a decisão do Banco Central de liquidar o Master. A mesma operação resultou no afastamento do presidente do Banco de Brasília por decisão judicial. Para os clientes e credores do Master, a prioridade agora é entender como recuperar os valores aplicados nos produtos do banco.
Ativação do Fundo Garantidor de Créditos (FGC)
A liquidação de uma instituição financeira aciona automaticamente o Fundo Garantidor de Créditos (FGC), entidade privada financiada por contribuições mensais dos bancos e autorizada a indenizar depositantes e investidores quando uma instituição é liquidada. Criado em 1995 para preservar a estabilidade do sistema financeiro, o FGC cobre depósitos em conta corrente, poupança, CDBs, RDBs, LCIs, LCAs, letras de câmbio e outros títulos emitidos por bancos até o limite de R$ 250 mil por CPF ou CNPJ, por instituição. Há também uma modalidade especial (DPGE) que garante valores superiores, chegando a R$ 40 milhões por titular, mas esse produto é menos comum.
Segundo levantamento preliminar do FGC, cerca de 1,6 milhão de credores do Banco Master possuem depósitos e investimentos elegíveis ao pagamento da garantia, somando aproximadamente R$ 41 bilhões. Esse volume corresponde a mais de um terço dos recursos líquidos do fundo, estimados em R$ 122 bilhões, e representa a maior operação de ressarcimento da história recente do FGC. Mesmo assim, o presidente do fundo afirmou que “todos os que cumprirem os requisitos serão integralmente reembolsados” e assegurou que a situação reforça a confiança no sistema.
Como solicitar a garantia
Os pagamentos do FGC não são imediatos. Após decretada a liquidação, o Banco Central nomeia um liquidante que deverá montar uma lista consolidada de credores, agrupando cada investimento pelo CPF ou CNPJ do titular. Esse processo costuma levar cerca de 30 dias úteis. Somente depois de encaminhada a relação é que o FGC libera o cadastro para solicitação dos ressarcimentos.
Para pessoas físicas, o procedimento deverá ser feito pelo aplicativo oficial do FGC (disponível para Android e iOS). São exigidos cadastro inicial com dados pessoais, validação de biometria e envio de documentos. Após a habilitação, o credor assina digitalmente o termo de sub-rogação (transferindo os direitos do crédito para o FGC) e indica uma conta bancária de mesma titularidade para receber o valor. Uma vez concluída a análise, o pagamento é realizado por meio de PIX ou TED em até dois dias úteis.
Para pessoas jurídicas, o processo ocorre pelo Portal Investidores no site do FGC, onde o representante legal faz o cadastro e aguarda as instruções. Em todos os casos, o valor pago é atualizado até a data da liquidação e inclui correção monetária.
Resumo das etapas para requerer o ressarcimento
- Aguardar a lista de credores: o liquidante envia ao FGC a relação completa de investidores habilitados, procedimento que leva em média 30 dias.
- Cadastro no aplicativo ou portal: após a liberação do FGC, o investidor se cadastra no aplicativo (pessoa física) ou no Portal Investidores (pessoa jurídica), fornecendo dados pessoais e bancários.
- Validação e assinatura digital: o sistema exige biometria, envio de documento de identificação e assinatura eletrônica do termo de sub-rogação.
- Recebimento: após aprovação, o pagamento é efetuado em até dois dias úteis por PIX ou TED.
- Cuidados com golpes
Especialistas em segurança digital alertam que, diante do volume de recursos a serem devolvidos, golpistas têm criado páginas falsas, links maliciosos e aplicativos fraudulentos que prometem liberação imediata da garantia. Esses golpes visam capturar dados pessoais, instalar malware ou oferecer adiantamentos com juros abusivos. O FGC enfatiza que:
Não utiliza intermediários, não cobra taxas e não oferece antecipação de pagamentos. Qualquer anúncio que prometa liquidez instantânea é fraude.
- A garantia é automática e deve ser solicitada apenas pelo app ou site oficial.
- Os credores nunca devem fornecer senhas, códigos de autenticação ou dados bancários a terceiros e devem checar cuidadosamente links e endereços de sites.
- A verificação de informações em canais oficiais e a ativação de autenticação em dois fatores ajudam a prevenir fraudes.
Quem fica de fora da cobertura
A garantia do FGC possui limites. Valores acima de R$ 250 mil por CPF ou CNPJ não são cobertos e integram a massa falida a ser liquidada. Esses investidores tornam‑se credores quirografários, devendo aguardar a apuração do patrimônio do banco e a realização de leilões de ativos. O mesmo ocorre com letras financeiras, debêntures e outros títulos de mercado de capitais, que não entram na proteção do FGC. Em casos de operações em derivativos ou empréstimo de valores mobiliários, o investidor deverá procurar o liquidante para encerrar posições, conforme orientado pelo Banco Central.
Pessoas com saldos em conta‑corrente ou aplicações acima do limite garantido ainda podem buscar ressarcimento parcial por meio de ações judiciais, mas esse processo costuma ser lento. Especialistas recordam que há casos de instituições liquidada no início da década passada cujos clientes aguardam há anos para receber valores que excediam o teto da garantia.
Pressão sobre o sistema financeiro
O caso Master é considerado um teste de estresse para o arcabouço de resolução de crises no Brasil. A combinação de oferta de CDBs de alto rendimento em plataformas digitais e crescimento rápido em um ambiente de juros elevados atraiu milhares de investidores e concentrou riscos significativos. A necessidade de pagar até R$ 41 bilhões aos credores elegíveis pode exigir aportes adicionais de bancos ao FGC, mecanismo já previsto na legislação.
Apesar da dimensão sem precedentes, analistas ressaltam que o FGC possui reservas robustas e mecanismos de financiamento suficientes para cobrir a garantia sem utilizar recursos públicos. O modelo brasileiro, baseado em contribuições privadas do setor bancário, foi criado após a crise dos anos 1990 para evitar corridas bancárias e preservar a confiança do público. Em quase 30 anos de atuação, o fundo já indenizou mais de quatro milhões de clientes e desembolsou mais de R$ 6 bilhões em valores históricos.
Perspectivas e desdobramentos
Enquanto o processo de liquidação avança, outras consequências começam a surgir. Grandes credores institucionais, como fundos de pensão e empresas, que compraram letras financeiras e bills emitidas pelo Master, não contarão com a cobertura do FGC e terão de negociar seus créditos diretamente com o liquidante. O mercado monitora ainda possíveis repercussões para a aquisição de ativos pelo Banco de Brasília e para o próprio sistema de distribuição de produtos financeiros, que poderá passar por ajustes regulatórios para limitar riscos concentrados.
Do ponto de vista judicial, a defesa de Daniel Vorcaro pretende contestar tanto a prisão quanto a liquidação, alegando inexistência de fraude e irregularidades no processo de intervenção. O Judiciário, porém, já negou um habeas corpus e manteve o empresário preso preventivamente enquanto prossegue a investigação.
O que os clientes devem fazer agora
Para os investidores e correntistas do Banco Master, a recomendação central é aguardar a publicação da lista de credores pelo liquidante e, somente então, iniciar o cadastro no aplicativo oficial do FGC. É importante manter documentos pessoais atualizados, verificar periodicamente os comunicados do Banco Central e do FGC e desconfiar de qualquer oferta de facilitação. Aqueles que têm valores acima do limite garantido devem buscar orientação jurídica para acompanhar o processo de liquidação e avaliar possibilidades de recuperação futura.
A crise do Master evidencia a importância da diversificação de investimentos e da atenção às garantias oferecidas pelos emissores. Apesar do impacto significativo, a existência do Fundo Garantidor de Créditos e a pronta atuação do Banco Central demonstram a capacidade do sistema financeiro de proteger os pequenos investidores e mitigar riscos sistêmicos.
Russland, der Terror-Staat / Russia, the terrorist state!
Ukraine in the fight against the russian terror State
The Russian criminals will never own Ukraine!
ATTENTION, ATENCIÓN, УВАГА, ВНИМАНИЕ, 注意事项, DİKKAT, 주의, ATENÇÃO
This is how the Russian scum in Ukraine ends!

Video, ビデオ, 视频, Відео, 비디오, Wideo, 動画, Βίντεο, Видео!!

UKRAINA, Україна, Украина, Ucraina, ウクライナ, Ουκρανία, 우크라이나, Ucrânia, 乌克兰, Ukrayna
Ukraine: War terror of the russian army!
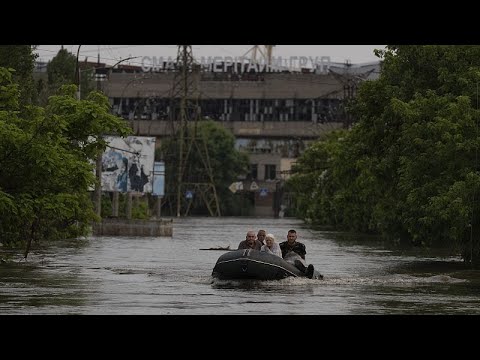
Crimes de guerra do exército terrorista Russo: Milhares de Pessoas sem água potável na Ucrânia
We thank the Heroes of Ukraine!
Ucrânia: Utilização da inteligência artificial na guerra