Brasil sufoca com juros Altos
A decisão do Banco Central de manter a taxa básica de juros (Selic) em 15% ao ano consolidou o Brasil como um dos países com os maiores juros reais do mundo. O Comitê de Política Monetária argumenta que a medida é necessária para ancorar as expectativas e garantir a convergência da inflação à meta, mas o alto custo do crédito já afeta a vida das famílias e das empresas. Instituições financeiras, consultores e lideranças empresariais afirmam que o país “não aguenta mais” os juros no patamar atual e apontam que a política fiscal desordenada piora o quadro.
Cautela monetária e incerteza fiscal
O ambiente externo, marcado por tensões geopolíticas e políticas monetárias restritivas em economias avançadas, exige prudência de países emergentes. No cenário doméstico, o Índice Nacional de Preços ao Consumidor Amplo (IPCA) segue acima da meta de 3%, as expectativas de inflação para 2025 e 2026 permanecem desancoradas e o mercado de trabalho ainda está aquecido. Para o Banco Central, esses fatores justificam a manutenção de uma política contracionista por “período bastante prolongado”, uma vez que reduções prematuras poderiam desancorar expectativas e desvalorizar a moeda.
Economistas observam, no entanto, que a incerteza fiscal é determinante para a necessidade de juros elevados. A ausência de superávit primário consistente, o crescimento das despesas obrigatórias e o adiamento de reformas estruturais aumentam a percepção de risco dos investidores e dificultam a queda da Selic. Projeções oficiais apontam que a relação dívida/PIB, de 76,8% em 2025, pode ultrapassar 83% em 2026 e aproximar-se de 87% em 2027, patamar elevado para uma economia emergente.
O peso dos juros no setor público e privado
Com mais de 60% da dívida pública indexada à Selic e ao CDI, cada aumento de 1 ponto percentual na taxa básica adiciona cerca de R$ 50 bilhões aos gastos com juros e dificulta o ajuste das contas públicas. Em 2025, o déficit nominal do setor público permaneceu próximo a 8% do PIB, enquanto a dívida bruta avançou de 75,7% para 76,8% do PIB. A ampliação de despesas, em grande parte obrigatórias, compromete cerca de 93% do orçamento, limitando margens para cortes e exigindo novos empréstimos a taxas crescentes.
O setor produtivo sente esse aperto. Pesquisa da Confederação Nacional da Indústria mostra que oito em cada dez empresas consideram os juros a principal barreira ao crédito. No comércio e nos serviços, empresários relatam dificuldades para financiar estoques e expandir seus negócios. A construção civil revisou para baixo a previsão de crescimento, e até grandes redes de supermercados afirmam que o país mantém a segunda maior taxa real de juros do mundo, atrás apenas da Turquia.
Para as famílias, os juros a 15% tornam mais caro o financiamento de imóveis, veículos e compras no cartão de crédito. Economistas apontam que o custo do dinheiro sobe, restringindo o consumo e aumentando a desigualdade de renda: quem tem patrimônio se beneficia de aplicações indexadas à Selic, enquanto os endividados enfrentam taxas que ultrapassam 200% ao ano em linhas rotativas.
Divergência entre políticas e desaceleração econômica
Ao longo de 2025, o governo federal adotou medidas expansionistas – aumento de gastos sociais, subsídios a crédito e renúncias fiscais – que estimularam a demanda em um momento de política monetária restritiva. A estratégia produziu crescimento acima do esperado no primeiro semestre, mas a economia perdeu fôlego no terceiro trimestre, quando o PIB avançou apenas 0,1%, o ritmo mais lento em três anos. O consumo das famílias praticamente estagnou, enquanto a indústria e os serviços sentiram o impacto dos juros altos.
Analistas alertam que a falta de coordenação entre a política monetária e a fiscal prolonga o aperto e reduz a eficácia da taxa Selic como instrumento de controle inflacionário. A confiança de empresários e investidores foi abalada pelas discussões no Congresso para flexibilizar o arcabouço fiscal, permitindo mais gastos e renúncias de receita. Estimativas do mercado projetam endividamento público superior a 81% do PIB em 2025. O risco de deterioração fiscal, somado à possibilidade de medidas populistas em ano pré-eleitoral, mantém a percepção de risco elevada e limita o espaço para cortes na Selic.
A voz das ruas e das empresas
Além dos analistas, parlamentares e entidades representativas têm criticado a combinação de juros altos e gestão fiscal expansionista. O deputado federal Marcos Pereira, presidente de um partido da base de centro-direita, afirmou que os juros a 15% encarecem financiamentos imobiliários, compra de veículos e uso do cartão. Ele associa o aperto monetário à “má gestão fiscal” do governo, que aumentou impostos e gastos acima da arrecadação.
Para representantes da indústria e do comércio, o atual patamar de juros sufoca a produção e impede a geração de emprego. A Federação das Indústrias alerta que 80% das empresas consideram o crédito caro o principal entrave. Já o setor de supermercados ressalta que o Brasil mantém juros reais altíssimos, pressionando os preços ao consumidor.
Caminhos para a queda dos juros
Especialistas concordam que a melhora do ambiente fiscal é condição essencial para que os juros recuem. Estudos mostram que cada ponto percentual de deterioração do resultado primário pode elevar a Selic em até 0,5 ponto, enquanto um superávit consistente abriria espaço para cortes. Assim, a construção de superávits primários, a revisão de despesas obrigatórias e a aprovação de reformas estruturais – como a administrativa e a tributária – são apontadas como passos indispensáveis.
Alguns economistas estimam que a taxa neutra de juros no Brasil estaria próxima de 9% ao ano. Para chegar a esse patamar, seria necessário reduzir a incerteza fiscal, melhorar a produtividade e credibilizar a política econômica. Sem essas mudanças, o país corre o risco de conviver por mais tempo com juros de dois dígitos, crescimento fraco e aumento da dívida.
Conclusão
O Brasil enfrenta um dilema: os juros altos são considerados necessários para conter a inflação, mas impõem um custo social e econômico elevado e convivem com um setor público que gasta além das receitas. Enquanto o governo não apresentar um plano crível de ajuste fiscal e reformas que equilibrem as contas, a autoridade monetária permanecerá refém de juros elevados. E, nesse contexto, o país não aguenta mais tanto juros, e o fiscal não ajuda. A convergência das políticas – com responsabilidade fiscal e coordenação entre as autoridades – é a saída para aliviar o bolso dos brasileiros, impulsionar o investimento e colocar a economia em rota de crescimento sustentável.
Tensão Irã, Lula e inflação
Imóveis: ainda vale investir?
Crise global de combustíveis
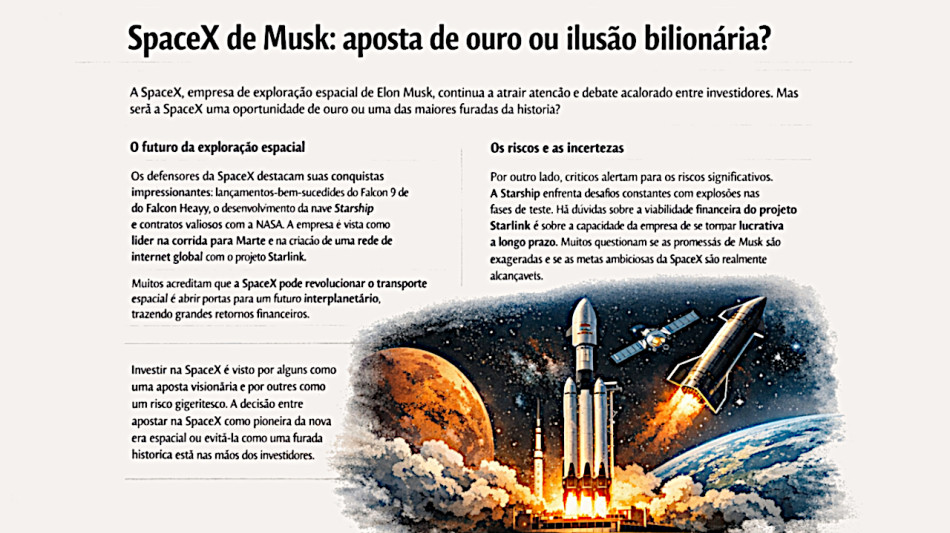
SpaceX: Aposta ou armadilha?
Gigantes atrás da Nvidia
Bolsas sob Ameaça
Saylor e a venda de Bitcoin
Mercados caem e IA desafia
A China ganha terreno
Dívida, poder e juros
O fisco mostrou demais