O fisco mostrou demais
No dia 2 de julho de 2026, a Receita Federal abriu uma janela que, até então, permanecia quase sempre fechada ao público. Não revelou nomes, números de identificação fiscal nem declarações individuais. Fez algo mais subtil e, politicamente, talvez mais perturbador: organizou milhões de declarações do imposto sobre o rendimento por profissão, território, idade, sexo, raça ou cor e escalão de rendimentos, permitindo observar, em conjunto, onde se concentra uma parte relevante do património declarado no Brasil.
Dizer que o fisco mostrou mais do que devia é, por isso, provocador, mas não deve ser confundido com uma violação do sigilo fiscal. O novo painel do IRPF foi construído com informação agregada e anonimizada. As combinações de filtros só são apresentadas quando existe um número mínimo de declarantes, e as categorias de dimensão muito reduzida não aparecem nos gráficos. O que se tornou visível não foi a vida financeira de uma pessoa concreta. Foi a anatomia de um sistema.
O retrato parte de 44 milhões e 498 mil declarações entregues em 2026, relativas ao ano de referência de 2025. Trata-se de um volume recorde numa campanha do IRPF. Entre esses contribuintes, o património médio declarado ascende a cerca de 409,5 mil reais. O rendimento total anual médio aproxima-se de 163,1 mil reais, enquanto o rendimento tributável médio ronda 78,7 mil reais. Estes números, isoladamente, já mostram a distância entre o contribuinte que apresenta declaração e a realidade económica da maioria da população. Mas é a separação por ocupação principal que transforma uma base estatística num assunto de primeira ordem.
No topo da lista do património médio declarado surgem os titulares de cartório, com cerca de 3,28 milhões de reais por declarante. Seguem-se os membros do Poder Judiciário e do Ministério Público, com aproximadamente 2,9 milhões, e os diplomatas e profissionais equiparados, com perto de 2,5 milhões. Atletas e profissionais do desporto aparecem na ordem de 1,7 milhões, praticamente ao lado de presidentes, dirigentes e diretores de empresas industriais. Os produtores agropecuários aproximam-se de 1,6 milhões. Quadros de carreira do Banco Central e da Comissão de Valores Mobiliários, bem como médicos, registam médias em torno de 1,4 milhões. Advogados públicos e procuradores da Fazenda Nacional ultrapassam 1,2 milhões, e os advogados aproximam-se de 1,1 milhões.
A ordem é relevante, mas não autoriza conclusões apressadas. Uma média elevada não prova favorecimento ilícito, evasão fiscal ou enriquecimento incompatível com a profissão. Também não demonstra que todos os integrantes de uma categoria vivem em condições semelhantes. Basta um grupo minoritário muito rico para elevar o valor médio de milhares de declarantes. Ainda assim, quando várias carreiras ligadas ao Estado ou a funções públicas ocupam posições de destaque, o painel obriga a discutir a forma como o Brasil distribui estabilidade, remuneração, poder institucional e acesso a oportunidades de acumulação.
O caso dos cartórios é o mais revelador porque não cabe nas categorias habituais. A atividade notarial e de registo é exercida em regime privado, mas por delegação do poder público. O ingresso depende de concurso público, o serviço é regulado pelo Estado e as receitas provêm de emolumentos cobrados aos utilizadores. Não se trata, portanto, de um salário público convencional, nem de uma empresa exposta à concorrência normal de mercado. É uma estrutura híbrida, assente numa delegação pública e sustentada por serviços que os cidadãos e as empresas são muitas vezes legalmente obrigados a utilizar, sem a concorrência normal de um mercado aberto.
Essa arquitetura ajuda a explicar por que motivo o património médio dos titulares de cartório supera o de empresários industriais, médicos, advogados e produtores rurais. A comparação não significa que todos os cartórios sejam altamente lucrativos. Há unidades pequenas, instaladas em municípios de baixa procura, e há grandes cartórios urbanos com um volume económico incomparavelmente superior. A média nacional comprime realidades muito diferentes. Mesmo assim, a posição de liderança expõe o valor económico que pode nascer de uma função pública explorada em regime privado e com concorrência limitada.
A presença do Judiciário e do Ministério Público logo a seguir também exige rigor. Estas carreiras combinam remunerações elevadas, estabilidade, progressão previsível e, em muitos casos, longos percursos profissionais com maior capacidade de poupança. O património acumulado ao longo de décadas não pode ser reduzido ao vencimento de um único ano. Heranças, investimentos, imóveis adquiridos em períodos de preços mais baixos, rendimentos do cônjuge e participações empresariais legalmente permitidas podem alterar de forma substancial o quadro individual.
Ainda assim, a estatística tem peso político. Num país em que grande parte da população enfrenta trabalho informal, crédito caro e baixa capacidade de poupança, a concentração de carreiras públicas ou fortemente reguladas entre as ocupações com maior património médio evidencia uma desigualdade que não nasce apenas do mercado. Uma parte dela é moldada por leis, carreiras especiais, serviços delegados com concorrência limitada, sistemas remuneratórios e garantias institucionais. O painel não mede diretamente esses mecanismos, mas torna impossível fingir que eles não existem.
Ao mesmo tempo, a lista impede uma leitura simplista segundo a qual a riqueza brasileira estaria confinada ao aparelho de Estado. Atletas, dirigentes industriais, produtores agropecuários, médicos e advogados também aparecem entre os grupos com património médio elevado. A acumulação tem origens diversas. Pode resultar de capital empresarial, propriedade rural, notoriedade profissional, rendimentos financeiros, herança ou valorização imobiliária. A ocupação principal declarada é apenas uma etiqueta administrativa. Não identifica, por si só, a fonte efetiva de todos os rendimentos nem o caminho que levou à formação do património. Há outra cautela indispensável. Património declarado não é sinónimo de riqueza avaliada a preços atuais. Imóveis, participações sociais, criptoativos e outros bens são frequentemente registados pelo custo de aquisição, com regras próprias para cada categoria. Um apartamento comprado há vinte anos pode constar por um valor muito inferior ao preço de mercado. Uma participação numa empresa pode valer hoje muito mais, ou muito menos, do que o montante inscrito na declaração. Uma simples média de bens e direitos não esclarece, por si, as dívidas, a liquidez disponível ou a qualidade dos ativos.
Esta diferença produz distorções em sentidos opostos. Contribuintes com imóveis antigos podem parecer menos ricos do que realmente são. Outros podem declarar ativos de difícil venda ou participações cujo valor económico é incerto. Comparar categorias profissionais sem considerar idade média, localização, estrutura familiar e composição do património é útil para levantar perguntas, mas insuficiente para atribuir causas.
O próprio uso da média aritmética merece atenção. Em distribuições muito desiguais, a mediana costuma oferecer uma imagem mais próxima do contribuinte típico. Se nove pessoas declararem patrimónios moderados e uma décima declarar uma fortuna, a média sobe de forma acentuada, embora a realidade da maioria pouco se altere. A ausência da mediana não invalida o painel, mas limita a interpretação. A sua inclusão permitiria distinguir categorias em que a riqueza está amplamente distribuída daquelas em que poucos casos extremos determinam quase todo o resultado.
Também é errado tratar os 44 milhões e 498 mil declarantes como uma miniatura perfeita do país. O universo só inclui quem estava obrigado a entregar a declaração ou escolheu fazê-lo. Milhões de adultos com rendimentos inferiores aos limites legais ficam de fora. Trabalhadores informais, pessoas sem património relevante e famílias cuja vida económica não passa integralmente pelos registos fiscais estão sub-representados. O painel descreve com grande detalhe o Brasil que apresenta declaração, não a totalidade do Brasil.
A qualidade da informação depende ainda do preenchimento feito pelo próprio contribuinte e das verificações posteriores. Há declarações retificadoras, erros, omissões e divergências que podem ser corrigidas ao longo do tempo. Uma base com dezenas de milhões de registos é estatisticamente poderosa, mas não é infalível. A sua força está na escala e na capacidade de revelar padrões, não na promessa de precisão absoluta para cada grupo.
É precisamente aqui que a frase mostrou mais do que devia ganha sentido. O fisco não ultrapassou a barreira do sigilo individual. Mostrou, isso sim, aquilo que durante anos permaneceu fragmentado em tabelas difíceis de comparar: uma associação estatística entre riqueza declarada, poder institucional e certas formas de proteção económica. Ao tornar a informação navegável, retirou ao debate uma parte da sua abstração.
Durante muito tempo, a discussão sobre desigualdade no Brasil foi apresentada como um confronto entre empresários e trabalhadores, ou entre setor público e setor privado. Os novos dados revelam uma estrutura mais complexa. Há fortunas formadas em mercados concorrenciais, patrimónios herdados, rendimentos ligados a setores regulados e carreiras públicas com elevada segurança. Existem ainda ocupações que combinam mais de uma dessas dimensões. O conflito relevante não é apenas entre classes profissionais. É entre diferentes formas de acesso a rendimento, património, estabilidade e proteção jurídica. Esta leitura ganha importância num momento de mudança fiscal. Desde janeiro de 2026, a reforma do imposto sobre o rendimento alargou a isenção mensal até cinco mil reais, criou uma redução gradual para rendimentos até 7.350 reais e introduziu tributação mínima para pessoas com rendimentos anuais superiores a 600 mil reais. A mesma reforma passou a prever retenção sobre dividendos mensais superiores a 50 mil reais pagos por uma mesma empresa. Como o painel agora divulgado se refere a 2025, ele funciona como uma linha de base anterior ao novo regime. Os efeitos mais completos das alterações só poderão ser observados nas declarações entregues em 2027.
Isso torna a transparência estatística ainda mais necessária. Sem uma base comparável, qualquer avaliação da reforma ficará refém de argumentos políticos. Será preciso verificar se a carga efetiva sobre os rendimentos mais altos aumentou, se a distribuição entre trabalho e capital se alterou e se os benefícios concedidos às faixas inferiores foram compensados de forma equilibrada. Para esse acompanhamento, médias por profissão são úteis, mas não bastam. A Receita Federal deverá oferecer séries históricas, medianas, percentis, composição dos rendimentos e indicadores que permitam separar remuneração do trabalho, lucros, dividendos, ganhos de capital e rendimentos isentos.
A transparência, contudo, tem de conservar limites claros. A curiosidade pública não justifica a exposição de contribuintes individuais. Em municípios pequenos ou ocupações raras, a combinação de filtros poderia permitir inferências indevidas. As barreiras mínimas adotadas no painel procuram impedir essa reidentificação e devem ser revistas sempre que a tecnologia tornar novas correlações possíveis. A legitimidade do projeto depende de manter o equilíbrio entre utilidade pública e sigilo fiscal.
O passo dado pela Receita Federal é, apesar das limitações, importante. Com uma facilidade até agora inédita, uma parcela ampla da sociedade consegue observar como os rendimentos e os bens declarados se distribuem entre territórios e profissões. O resultado não oferece um veredicto moral, mas fornece matéria para uma discussão menos ingénua sobre privilégios, mérito, risco e responsabilidade tributária.
Os números não dizem que todo magistrado é rico, que todo titular de cartório aufere rendimentos excessivos ou que todo empresário construiu património apenas pelo mercado. Dizem algo mais modesto e, talvez, mais incómodo: certas posições institucionais estão associadas a uma capacidade média de acumulação muito superior à do contribuinte comum. Ignorar essa associação seria tão imprudente como transformá-la numa acusação coletiva.
A Receita mostrou mais do que muitos esperavam ver. Não mostrou demais no sentido jurídico, porque preservou a identidade dos declarantes. Mostrou demais para quem preferia discutir a desigualdade sem observar a engrenagem que a produz. A partir de agora, o desafio não é esconder o painel, mas lê-lo com método, melhorar a qualidade dos indicadores e converter transparência em política fiscal mais coerente. Quando os dados deixam de ser opacos, o debate público perde algumas desculpas. E ganha uma obrigação: distinguir indignação de prova, privilégio de crime e estatística de sentença.
Flávio na frente, mundo tenso
Tensão Irã, Lula e inflação
Imóveis: ainda vale investir?
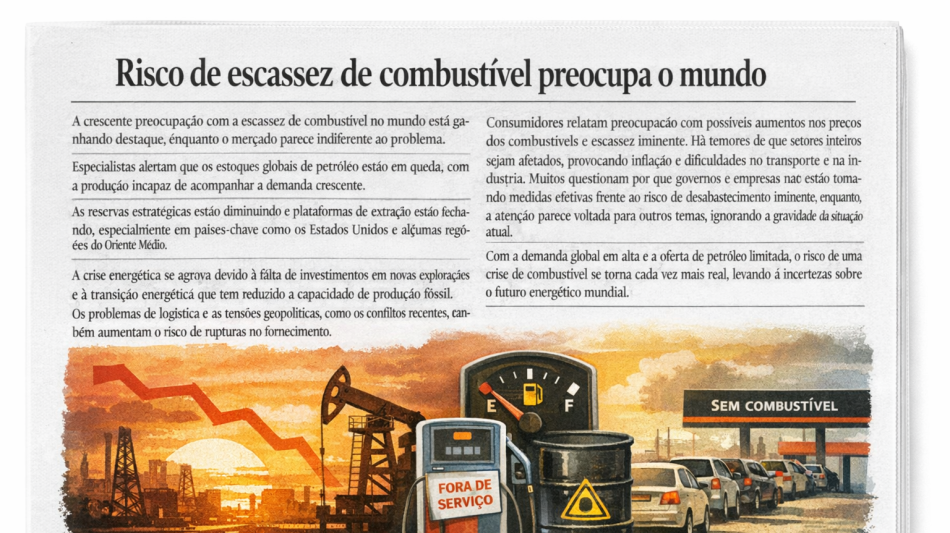
Crise global de combustíveis
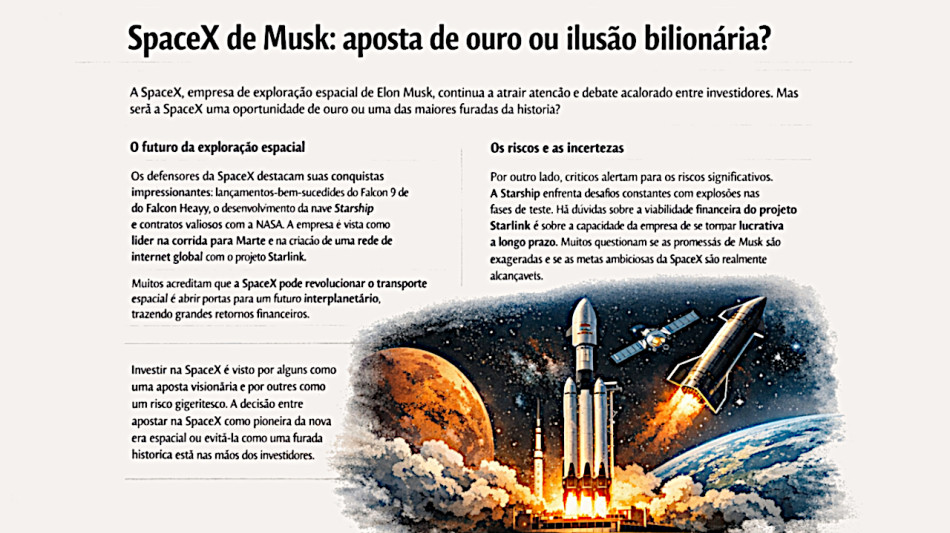
SpaceX: Aposta ou armadilha?
Gigantes atrás da Nvidia
Bolsas sob Ameaça
Saylor e a venda de Bitcoin
Mercados caem e IA desafia
A China ganha terreno
Dívida, poder e juros