Japón: Crisis y Relevo
La dimisión del primer ministro Shigeru Ishiba tras una cadena de reveses electorales ha abierto un periodo de transición política en la cuarta economía del mundo. El relevo llega en un momento delicado: la inflación persiste por encima del objetivo, los rendimientos de la deuda pública suben, el banco central reduce sus compras de bonos y la volatilidad de los mercados globales —acentuada este año por nuevas oleadas arancelarias— mantiene la presión sobre el yen y las bolsas. El resultado es un cóctel que ha derrumbado el liderazgo del Gobierno y que, por sus múltiples canales de contagio, inquieta al resto del mundo.
Cómo se gestó la crisis
El trasfondo es doble. En el frente interno, el encarecimiento del coste de la vida ha erosionado el apoyo social. La inflación subyacente en la capital —indicador adelantado clave— se mantiene alrededor del 2,5%, y la lectura nacional más reciente también sigue por encima de la meta del 2%. Aunque no se trata de tasas descontroladas, sí son persistentemente elevadas para estándares japoneses y golpean al consumo, especialmente cuando los salarios no compensan por completo la subida de precios.
En el frente financiero, Japón ha abandonado gradualmente el régimen de estímulos extraordinarios de la última década. El banco central mantiene la tasa de referencia alrededor del 0,5% y ha trazado un calendario, ya en marcha, para reducir de forma previsible sus compras mensuales de deuda pública (JGB). Esa normalización, imprescindible para devolver mayor disciplina al mercado de bonos, ha coincidido con una subida de rendimientos: el tramo a dos años ha tocado niveles no vistos desde la crisis financiera global, el diez años se ha movido en torno a máximos de ciclo, y la parte más larga de la curva ha registrado tensiones históricas.
La presión sobre los tramos largos ha llevado al Ministerio de Finanzas a modificar la composición de la oferta de deuda, recortando la emisión de bonos superlargos y desplazando parte del peso hacia vencimientos más cortos. El objetivo es aliviar cuellos de botella de liquidez, estabilizar la curva y anclar las expectativas de financiación del Tesoro, clave en un país con una deuda pública cercana al 235% del PIB.
Un sistema más frágil de lo que parece
Japón es, a la vez, acreedor y deudor. Sus hogares y aseguradoras acumulan enormes carteras de activos internacionales, y buena parte de la intermediación global se apalanca históricamente en el yen como moneda de financiación barata (el famoso “carry trade”). Cuando suben los tipos en Japón o el yen se fortalece de forma brusca, los operadores se ven forzados a cerrar posiciones: venden activos en todo el mundo para cubrir pérdidas o reducir riesgo. Eso explica por qué los sobresaltos japoneses rara vez se quedan dentro de sus fronteras.
A esta dinámica se ha sumado en 2025 un factor exógeno: la escalada arancelaria global iniciada en abril por Washington, con tarifas generalizadas y adicionales por país y sector. El golpe a las cadenas comerciales y a la visibilidad de beneficios corporativos desencadenó ventas masivas en renta variable y fuertes oscilaciones en divisas, materias primas y bonos. Para Japón, con su exposición exportadora y su ya exigente aritmética fiscal, el shock comercial ha multiplicado la incertidumbre.
Política en transición, mercados en vilo
La política y los mercados rara vez se mueven en compartimentos estancos. Las derrotas electorales del partido gobernante y la posterior renuncia del primer ministro han reabierto el debate sobre la orientación fiscal y monetaria. Entre los aspirantes a sucederle conviven visiones divergentes: desde perfiles proclives a impulsar el gasto y contener subidas de tipos hasta otros partidarios de preservar la senda de normalización y disciplina. Los inversores, sensibles al riesgo de “dominancia fiscal” en un país tan endeudado, penalizan cualquier señal de giro que complique la estabilización de precios o de la deuda.
En el mientras tanto, el banco central insiste en avanzar con prudencia: mantener la tasa a corto plazo en torno al 0,5%, reducir compras de JGB con un plan anunciado y actuar con flexibilidad si la subida de rendimientos amenaza la estabilidad de mercado. El Ministerio de Finanzas, por su parte, afina la gestión de la curva para reforzar la liquidez. El gabinete en funciones intenta, además, contener el coste de la vida con medidas puntuales locales (desde tarifas públicas a apoyos selectivos) que, aunque alivian, no sustituyen reformas estructurales.
Canales de contagio global
El riesgo no es una crisis bancaria clásica —la solvencia del sistema sigue siendo alta y la financiación está dominada por ahorro doméstico—, sino una combinación de volatilidad prolongada y ajustes de carteras sincronizados que transmiten shocks por varios canales:
1) Carry trade y divisas: un yen más fuerte obliga a deshacer posiciones financiadas en Japón en acciones y bonos de otros países, amplificando ventas globales.
2) Curva JGB y primas de riesgo: subidas en los tramos largos japoneses elevan el “piso” de tipos globales, especialmente cuando coinciden con ventas de Treasuries.
3) Repatriación y aseguradoras: si las aseguradoras y fondos de pensiones japoneses ven mayores rendimientos domésticos, pueden reducir su demanda de activos extranjeros, presionando los diferenciales fuera de Japón.
4) Comercio y beneficios: la nueva oleada arancelaria encarece importaciones y altera cadenas de suministro, golpeando a fabricantes asiáticos y europeos interconectados con Japón.
Qué mirar en las próximas semanas
1) La sucesión política y cualquier guía fiscal: si el nuevo liderazgo prioriza estímulos por encima de la consolidación, la presión sobre los tramos largos podría intensificarse.
2) La reunión del banco central y sus proyecciones: cualquier matiz sobre salarios, inflación subyacente y ritmo de reducción de compras de JGB será determinante.
3) Evolución del yen: una apreciación rápida sería señal de cierres de carry trade y de nuevas ventas globales de riesgo; una depreciación sostenida, de tensiones en la balanza energética.
4) Datos de inflación y salarios: el equilibrio entre acuerdos salariales y moderación de precios definirá si la inflación se asienta cerca del 2% o se “calienta” otra vez.
5) Aranceles y contra-medidas: más medidas comerciales o acuerdos parciales moverán expectativas de crecimiento y márgenes empresariales de medio mundo.
Conclusión
Japón se enfrenta a una prueba de madurez institucional y de credibilidad macroeconómica: gestionar un relevo político ordenado, normalizar la política monetaria sin fracturas y reconducir la deuda en un contexto de inflación persistente y fragmentación comercial. No es un apocalipsis, pero sí una crisis compleja que, de manejarse mal, puede exportar inestabilidad. De manejarse bien, puede sentar las bases de un ciclo más sano para Japón y reducir uno de los focos de riesgo sistémico que hoy vigilan los mercados.
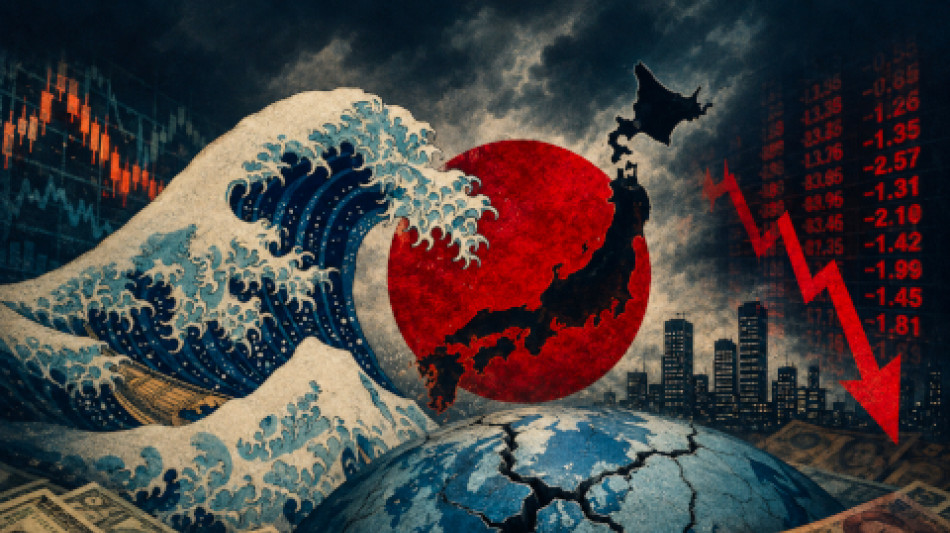
El temblor financiero nipón
Ceuta ante la guerra híbrida
Irán y el pulso del crudo
Irán y Hezbolá: Ganan/Pierden
Cuba al borde del Colapso

Poder del 'Canal' ártico ruso

Drones Rusos violan Polonia

Detenido por el caso Kirk
Indonesia jaquea a Potencias
Se rompe lla: Guerra Sucia
¿Europa se rinde ante Moscú?