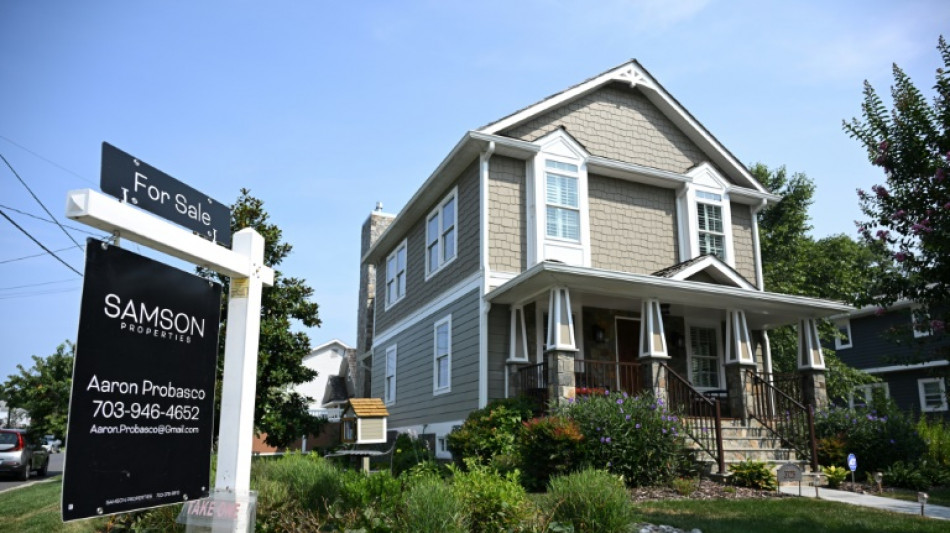
La maison du "rêve américain", trop chère pour les jeunes familles / Photo: © AFP/Archives

Lorsque Jennie Luhmann et son mari ont voulu acheter une maison, imaginant y voir grandir leur fille, ils ont rapidement déchanté: peu de biens en vente, des acheteurs qui paient comptant, et des taux d'intérêt qui grimpent.
Le couple a visité plusieurs biens qui correspondaient à ce qu'ils cherchaient, mais s'est à chaque fois fait doubler par des acheteurs qui faisaient monter les enchères. Ils ont donc dû se résoudre à louer, avant de retourner vivre temporairement chez la mère de Mme Luhmann.
"Ce n'est pas comme ça qu'on s'imaginait à 37 et 42 ans", a-t-elle dit à l'AFP.
"C'était évidemment un échec. Nous avons un enfant de deux ans et nous espérions vraiment commencer notre vie ensemble en famille", souligne encore Jennie Luhmann, qui vit en Pennsylvanie (nord-est).
Elle n'envisage pas de pouvoir acheter dans l'année, vu la situation du marché immobilier aux Etats-Unis.
Car les prix de vente sont très élevés, tandis que les taux des prêts immobiliers ont flambé, et ont même atteint en août leur plus haut niveau depuis plus de 20 ans: plus de 7,0% pour un taux fixe sur 30 ans, le plus courant.
L'accession à la propriété semble donc aujourd'hui hors de portée pour une partie des jeunes ménages américains, pris en étau entre leur dette étudiante à rembourser et le coût élevé de la garde d'enfants, au moment où la croissance économique ralentit.
- Millenials vs Baby boomers -
Les "millennials", ou génération Y, nés dans les années 1980 et 1990, représentaient la majorité des acheteurs entre 2014 et 2022, selon les chiffres de la fédération américaine des agents immobiliers, la NAR.
Mais ils se sont fait dépasser cette année par les baby boomers, qui ont les moyens de payer comptant, sans recours à un prêt immobilier.
"Les stocks (de maisons et appartements à vendre) sont incroyablement limités, particulièrement parmi les biens à prix abordable", relève Jessica Lautz, cheffe économiste adjointe de la NAR.
Il manque 5,5 millions de biens immobiliers aux États-Unis pour répondre à la demande, indique-t-elle.
L'administration Biden a certes cherché à réduire le manque de logements aux États-Unis, et a en partie abaissé les obstacles à la construction. Mais il faudra du temps pour en observer les effets.
Joe Biden, qui brigue un second mandat à la Maison Blanche, peine à renverser la vapeur face au sentiment négatif sur sa gestion de l'économie.
"Nous constatons que la génération Y est confrontée à un marché immobilier très difficile, notamment avec la hausse des taux d'intérêt", ajoute Jessica Lautz.
Les jeunes adultes américains "ont également un montant croissant de dette étudiante", dit l'économiste, et la reprise des paiements en octobre après une pause liée à la pandémie, risque de compliquer encore la situation.
- "Difficile pour les jeunes acheteurs" -
"Il y a un tel manque de stocks que cela a fait flamber les prix. Je fais ça depuis 40 ans, je n'ai jamais vu les prix comme ça", abonde Joan George, une agente immobilière basée dans le New Jersey (nord-est).
La maison du "rêve américain", comme elle la surnomme, avec quatre chambres, devient de plus en plus inaccessible.
Dans la banlieue de Philadelphie, il fallait compter environ 450.000 dollars avant la pandémie, mais au moins 600.000 dollars aujourd'hui, détaille Kim Rock, une autre agent immobilier.
"C'est évidemment plus difficile pour les jeunes acheteurs qui disposent de ressources et de liquidités plus limitées", commente-t-elle.
Parmi les primo-accédants l'année passée, 27% vivaient, avant d'acheter, chez un membre de leur famille, selon les données de la NAR. Il s'agit du pourcentage le plus élevé depuis les années 1980.
Et ils sont aussi plus âgés, avec un âge médian de 36 ans, contre 28 ans il y a 40 ans.
Un récent ralentissement du prix des loyers et des biens immobiliers pourrait freiner "de manière significative" l'inflation du logement, anticipent toutefois les chercheurs de l'antenne de San Francisco de la banque centrale (Fed).
Mais en attendant, le logement tire toujours l'inflation.
Cela aggrave les écarts de richesse, relève Jessica Lautz. Ainsi, la situation est encore plus difficile pour les primo-accédants noirs et hispaniques, ce qui témoigne d'"une inégalité croissante en matière de logement qui entraîne une augmentation des inégalités de richesse" en Amérique.
R.Yeung--ThChM