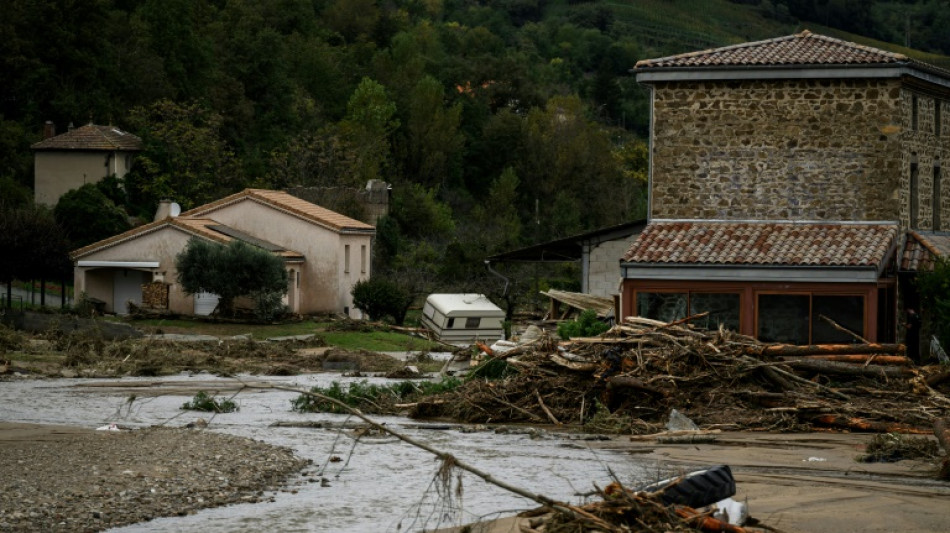
Assurance: de nouveaux métiers pour prévoir les conséquences du changement climatique / Photo: © AFP

Face à l'augmentation des catastrophes naturelles causées par le changement climatique, les assureurs doivent changer leurs méthodes de travail et ne plus se contenter d'analyser les événements passés, mais trouver de nouvelles compétences face à l'inconnu.
"L'approche de l'assureur classique, c'est de faire des statistiques, de regarder ce qui s'est produit dans le passé, sur ces sinistres que nous avons indemnisés, et de reproduire ça dans le futur", explique Simon Blaquière, directeur de la réassurance, des risques naturels et des projets techniques au sein de Generali.
Les assureurs emploient des actuaires qui utilisent les mathématiques, les statistiques et les données pour modéliser l’avenir de manière à aider les compagnies à gérer l'impact financier des risques qu'elles assurent.
"Le rôle de l'assureur, ça a toujours été historiquement de s'appuyer sur le passé, c'est-à-dire sur l'histoire, sur les données et ça reste évidemment important. Mais aujourd'hui, les changements sont tels qu'on doit regarder vers l'avenir et essayer de prévoir", explique Frédéric de Courtois, directeur général adjoint de l'assureur français Axa.
Pour lui, "nous vivons dans un monde de poly-crises", c'est-à-dire "à la fois la multiplication des crises et le fait que ces crises sont corrélées". Pour y répondre, une des solutions c'est "d'investir toujours plus dans le capital humain et les nouvelles compétences: avec des météorologistes, avec des sociologues, avec des experts dans les différents domaines".
L'assureur italien Generali a pour sa part créé en 2015 en France le Generali Climate Lab avec l'objectif "de mieux maîtriser, de mieux comprendre, de mieux analyser, de mieux prévenir les enjeux climatiques", explique Simon Blaquière, qui dirige également ce laboratoire.
Celui-ci compte une équipe pluridisciplinaire d'une dizaine de personnes, parmi lesquelles "vous allez retrouver les fonctions classiques de l'assurance avec des actuaires, des +data scientists+ pour traiter les données", mais aussi "des profils beaucoup plus scientifiques sur les sciences du climat: des hydrologues, des hydrauliciens, des cartographes", voire des personnes ayant étudié les sciences politiques, "qui ont pu faire des passages dans les administrations", selon M. Blaquière.
- Attribuer un prix aux risques -
Le réassureur allemand Munich Re, qui assure les assureurs, "a embauché son premier météorologue en 1974, et l'entreprise emploie aujourd'hui environ 30 experts, segmentés par type de risque, comme les tempêtes, les tremblements de terre et autres catastrophes naturelles", détaille Tobias Grimm, expert en climat chez le réassureur.
"Mon travail, avec mes collègues, consiste à évaluer les risques liés aux catastrophes naturelles à travers le monde", explique-t-il.
Dans les faits, cela signifie que "nous attribuons un prix à ces risques - qu'il s'agisse d'une éruption volcanique, d'un glissement de terrain, d'une sécheresse, ou d'un ouragan. Nous devons classer et quantifier ces risques. Cela constitue la base pour les actuaires, qui intègrent ces informations dans des modèles de risque, et cela va déterminer finalement le prix que le client voit dans son contrat", ajoute M. Grimm.
Car "non seulement ces nouvelles compétences sont importantes et pour nous c'est important de pouvoir les recruter, mais la collaboration entre ces différentes compétences est (un élément) clé", indique M. de Courtois.
L'actuaire reste très important, mais ce qui l'est plus encore "c'est de mettre tout le monde autour de la table pour pouvoir analyser et avoir une vision prospective", ajoute le DG adjoint d'Axa.
Assureurs comme réassureurs s'appuient également sur la recherche académique.
Le Fonds Axa pour la recherche "nous permet également d'avoir accès aux dernières innovations, aux travaux des universités, des chercheurs et comprendre comment ces risques vont évoluer, comment notre métier va changer", rappelle M. de Courtois.
Au sein de Munich Re aussi, "nous travaillons bien sûr en étroite collaboration avec le monde académique", assure M. Grimm. "De nombreuses universités, doctorants et professeurs se penchent sur les différents aspects des catastrophes naturelles. Nous sommes en contact avec beaucoup d'entre eux, collaborons sur des projets de recherche et intégrons ces connaissances dans nos modèles", poursuit-il.
Le Generali Climate Lab accueille pour sa part trois thésards travaillant respectivement sur la sécheresse, l'impact des tempêtes, et la modélisation de la grêle.
Q.Yam--ThChM