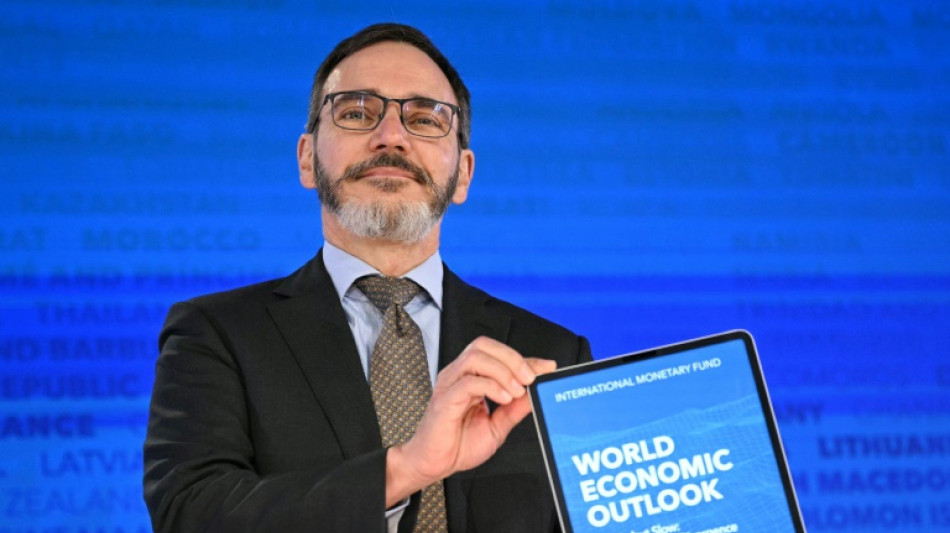
Crise no Oriente Médio pode prolongar inflação, diz economista-chefe do FMI / foto: © AFP

O aumento das tensões no Oriente Médio, depois que o Irã lançou drones e mísseis em direção a Israel, pode atrasar o objetivo de conter a inflação no mundo, afirmou o economista-chefe do FMI, Pierre-Olivier Gourinchas.
Em uma entrevista à AFP antes das reuniões de primavera (outono no Brasil) do Fundo Monetário Internacional (FMI) e do Banco Mundial (BM), que acontecerão entre terça e quinta-feira em Washington, Gourinchas destacou o risco de "uma perturbação dos preços da energia" ou das matérias-primas.
Pergunta: Suas previsões para a economia mundial melhoraram em comparação a janeiro, mas você aponta o risco de que se produzam novos choques. Qual impacto a atual crise no Oriente Médio pode ter na economia mundial?
Resposta: Na verdade, antecipamos uma economia global que seguirá sendo resiliente em 2024, com um crescimento de 3,2% e uma inflação que seguirá caindo em 2025, por isso as notícias são muito boas. Mas o risco da crise atual seria sair do caminho da desinflação, provocando perturbações nos preços do petróleo ou da energia, e também nos das matérias-primas.
Antecipamos essa possibilidade em um de nossos cenários, com um aumento de cerca de 15% nos preços do petróleo que depois se manteriam em um nível alto em 2024 antes de cair em 2025. A consequência seria, como se pode imaginar, um aumento da inflação neste ano e no seguinte, de ao redor de 0,7 ponto percentual (pp), e o crescimento que se desacelera. Mas ainda não chegamos a esse ponto, observamos uma pequena pressão sobre os preços do petróleo, mas é muito breve para determinar se se trata de uma tendência sustentável ou se alcançarão os níveis de nosso cenário.
P: Também destaca que o ritmo de melhora das condições de vida nos países em desenvolvimento desacelerou, o que deu espaço para disparidades econômicas. Acredita que se prolongará com o tempo?
R: De fato, esse é um ponto que nos preocupa. Essa não é uma tendência nova, leva 10 ou 15 anos e acreditamos que continuará. A desaceleração do ritmo do crescimento tem uma consequência na convergência das condições de vida: se tentar alcançar as economias avançadas e desacelera, te levará mais tempo. Isso é o que observamos. Por isso, é essencial que os países encontrem uma forma de estimular seu crescimento a médio prazo, seja com políticas para atrair o capital e investimentos estrangeiros ou formando sua população. Mas muitos saíram da pandemia com altos níveis de endividamento, e o aumento das taxas de juros está aumentando o peso do serviço da dívida sobre suas arrecadações. Enfrentam muitos desafios e correm o risco de ficarem para trás sem um modelo de crescimento sólido.
P: A atualização de suas prisões destacam uma disparidade cada vez mais marcante entre Europa e Estados Unidos, por algum motivo em particular?
R: Em relação à Europa há uma combinação de elementos. As consequências do choque energético seguem aí, até certo ponto, embora estejam desaparecendo. Também não devemos esquecer da política monetária restritiva, que pesa cada vez mais sobre o endividamento das famílias e das empresas. Também temos um encontro marcado pela falta de confiança, tanto entre as empresas como entre os consumidores. Em geral, vemos que a economia europeia está abaixo de seu crescimento potencial. Mas a desinflação chegou mais rápido do que o esperado e podemos esperar que o Banco Central Europeu reduza as taxas em breve, o que conduziria a um aumento moderado.
Nos Estados Unidos, pelo contrário, o crescimento da produtividade foi sólido e o mercado de trabalho melhorou, em grande medida graças à chegada de trabalhadores estrangeiros, o que aumenta a capacidade da economia, ao mesmo tempo que reduz a pressão sobre os aumentos salariais. Também estamos vendo muito investimento e o consumo se mantém sólido. Em resumo, tanto a oferta como a demanda vão bem e estão equilibradas. A demanda é ligeiramente maior, o que explica a persistência da inflação, que não está voltando à sua meta tão rápido como se esperava, mas já se fez muito. Seguimos esperando que a inflação volte à sua meta durante 2024.
O.Yip--ThChM